Blog · Guide 2026
Assurance-vie ou PER : lequel choisir en 2026 ?
Temps de lecture : 10 minutes
Lorsqu’il s’agit de préparer son avenir, deux solutions reviennent très souvent : l’assurance-vie et le Plan Épargne Retraite (PER).
Faut-il choisir l’une plutôt que l’autre ? Sont-elles concurrentes ? Ou au contraire complémentaires ?
La réponse est plus nuancée qu’il n’y paraît.
Chez BATISSE Conseil, nous constatons que beaucoup d’épargnants cherchent « le meilleur placement ». En réalité, il n’existe pas de solution universelle. Le bon choix dépend de votre situation, de vos projets et de votre horizon d’investissement.
Dans ce guide, découvrez les différences entre l’assurance-vie et le PER afin de mieux comprendre leurs objectifs et leurs usages.
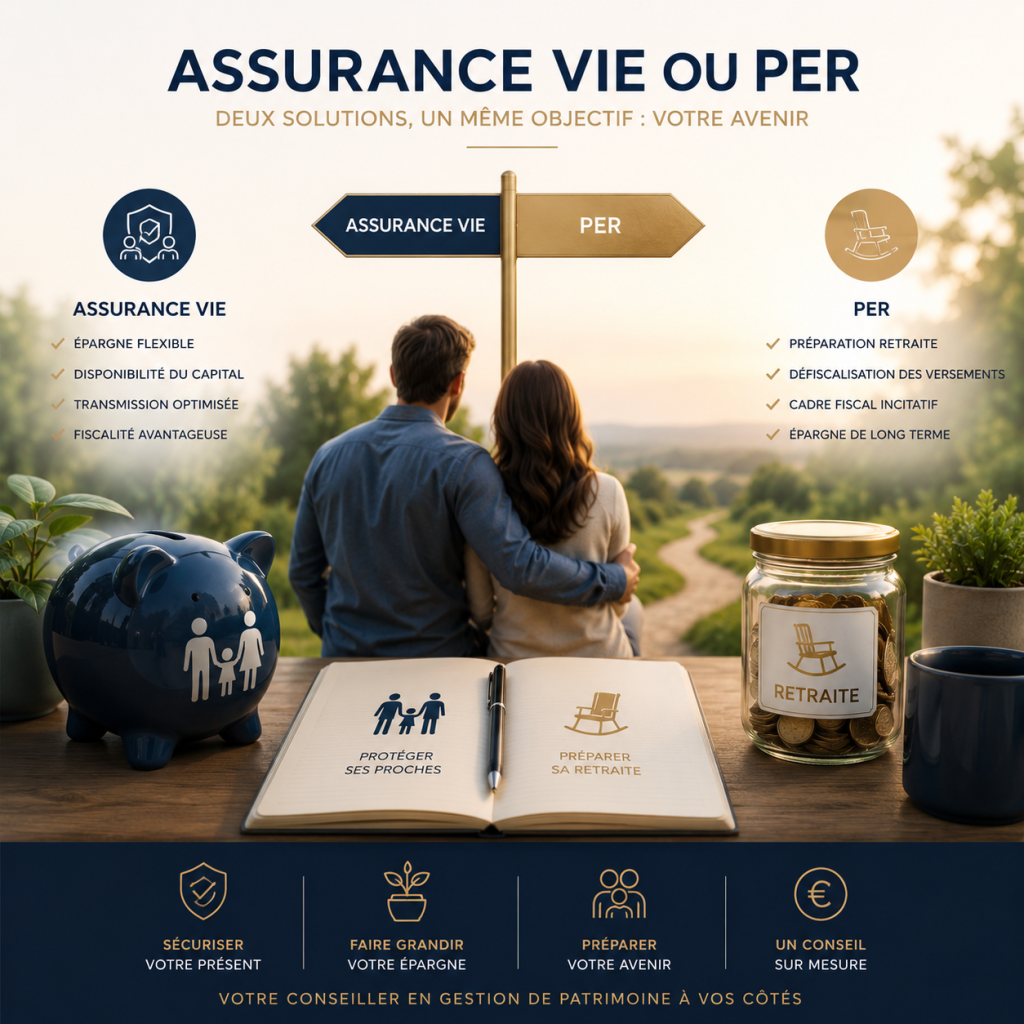
Assurance-vie et PER : deux objectifs différents
Même si ces deux solutions permettent d’investir sur des supports similaires, elles ne poursuivent pas exactement les mêmes objectifs.
L’assurance-vie
L’assurance-vie est un outil patrimonial polyvalent.
Elle peut servir à :
- développer son patrimoine ;
- préparer un projet ;
- constituer une épargne de long terme ;
- préparer la transmission ;
- organiser des revenus complémentaires.
Sa souplesse est l’un de ses principaux atouts.
Le Plan Épargne Retraite (PER)
Le PER est un dispositif spécifiquement conçu pour préparer la retraite.
Selon votre situation, il peut permettre de bénéficier d’un avantage fiscal lors des versements, en contrepartie d’un blocage des sommes jusqu’à la retraite (hors cas de déblocage prévus par la réglementation).
Les principales différences
| Critère | Assurance-vie | PER |
|---|---|---|
| Objectif principal | Valoriser l’épargne et transmettre | Préparer la retraite |
| Disponibilité de l’épargne | Retraits possibles selon les conditions du contrat | Épargne en principe bloquée jusqu’à la retraite (sauf exceptions) |
| Fiscalité | Cadre fiscal spécifique | Déduction possible des versements selon votre situation |
| Transmission | Outil reconnu pour préparer la transmission | Pas son objectif principal |
| Souplesse | Très élevée | Plus encadrée |
Dans quelles situations privilégier une assurance-vie ?
L’assurance-vie peut être pertinente si vous souhaitez :
✔ constituer une épargne disponible à moyen ou long terme ;
✔ préparer plusieurs projets de vie ;
✔ transmettre un capital à vos proches ;
✔ investir progressivement ;
✔ conserver une grande flexibilité.
Dans quelles situations le PER peut-il être intéressant ?
Le PER peut être envisagé si vous souhaitez :
✔ préparer spécifiquement votre retraite ;
✔ réduire votre revenu imposable lorsque cela est adapté à votre situation ;
✔ constituer un capital sur le long terme ;
✔ compléter vos futurs revenus.
Faut-il choisir l’un ou l’autre ?
C’est probablement la question la plus fréquente.
Et pourtant…
Dans de nombreuses situations, il n’est pas nécessaire de choisir.
L’assurance-vie et le PER peuvent être complémentaires.
Par exemple :
- le PER peut répondre à un objectif de retraite ;
- l’assurance-vie peut financer des projets ou préparer la transmission.
Cette complémentarité permet souvent de construire une stratégie plus équilibrée.
Les erreurs les plus fréquentes
Choisir uniquement pour payer moins d’impôts
L’avantage fiscal ne doit jamais être le seul critère.
Penser que le PER remplace l’assurance-vie
Ces deux solutions répondent à des objectifs différents.
Oublier son horizon d’investissement
Un placement doit toujours être cohérent avec votre projet.
Ne jamais revoir sa stratégie
Vos besoins évoluent au fil du temps.
Votre stratégie patrimoniale aussi.
Comment faire le bon choix ?
Avant toute décision, plusieurs questions doivent être posées.
- Quel est votre âge ?
- Quels sont vos projets ?
- Quel est votre niveau d’imposition ?
- Avez-vous besoin de disposer de votre épargne ?
- Préparez-vous principalement votre retraite ou d’autres projets ?
C’est en répondant à ces questions qu’il est possible de construire une stratégie pertinente.
Notre approche chez BATISSE Conseil
Nous ne recommandons jamais une solution parce qu’elle est « à la mode ».
Nous analysons :
- votre situation familiale ;
- votre patrimoine ;
- votre fiscalité ;
- votre capacité d’épargne ;
- vos projets de vie.
Ce n’est qu’après cette analyse que nous déterminons si l’assurance-vie, le PER ou leur combinaison est la plus adaptée.
Questions fréquentes
Puis-je avoir une assurance-vie et un PER ?
Oui. Dans de nombreuses situations, ces deux solutions sont complémentaires.
Le PER est-il obligatoire pour préparer sa retraite ?
Non. Il constitue une solution parmi d’autres.
Puis-je récupérer mon argent sur un PER ?
Le PER est destiné à la préparation de la retraite. Des cas de déblocage anticipé sont prévus par la réglementation, notamment pour l’acquisition de la résidence principale ou certains accidents de la vie.
L’assurance-vie est-elle uniquement un produit de transmission ?
Non. Elle peut également servir à valoriser votre épargne, financer des projets ou organiser des revenus complémentaires.
Quelle est la meilleure solution ?
Il n’existe pas de réponse universelle. Le choix dépend de votre situation patrimoniale et de vos objectifs.
En résumé
L’assurance-vie et le PER ne sont pas des solutions concurrentes.
Elles répondent à des besoins différents et peuvent être utilisées ensemble dans une stratégie patrimoniale cohérente.
L’essentiel n’est pas de rechercher le « meilleur produit », mais de construire une stratégie adaptée à votre situation.
Besoin d’un accompagnement personnalisé ?
Vous hésitez entre une assurance-vie, un PER ou une combinaison des deux ?
Chez BATISSE Conseil, nous réalisons un bilan patrimonial afin d’identifier les solutions les plus adaptées à vos objectifs.
Et si nous faisions le point sur votre situation ?
Chaque patrimoine mérite une stratégie adaptée. Le premier rendez-vous permet de faire un état des lieux complet de votre situation et de répondre à toutes vos questions.