Solutions · Immobilier
Investir en SCPI : développez votre patrimoine immobilier sans les contraintes de gestion
Diversifiez votre patrimoine grâce à l’immobilier tout en déléguant entièrement la gestion.
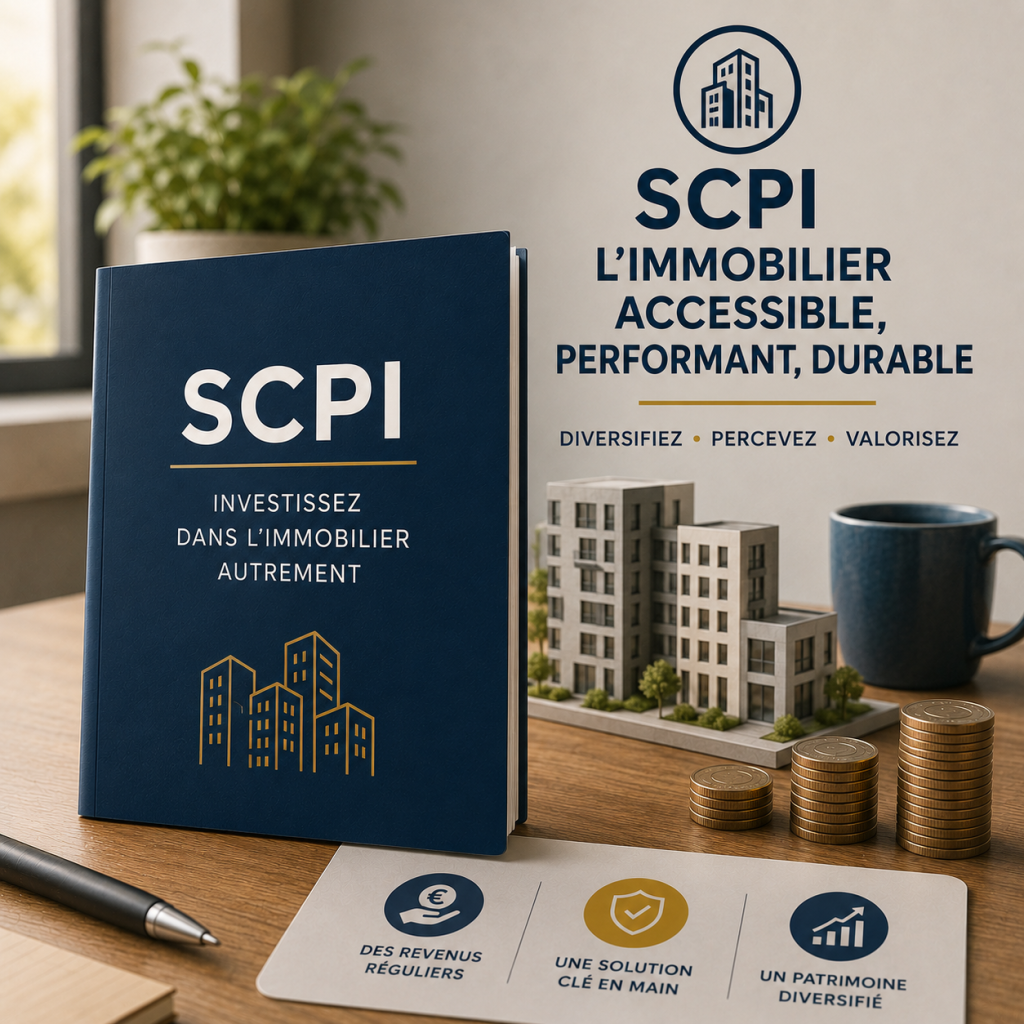
Les SCPI (Sociétés Civiles de Placement Immobilier) permettent d’investir indirectement dans un patrimoine immobilier diversifié sans avoir à acheter ni gérer un bien en direct.
En devenant associé d’une SCPI, vous accédez à un portefeuille composé de bureaux, commerces, établissements de santé, logistique, hôtellerie ou encore immobilier résidentiel, selon la stratégie de la société de gestion.
Chez BATISSE Conseil, nous vous aidons à sélectionner les SCPI les plus adaptées à vos objectifs patrimoniaux et à votre situation.
Pourquoi investir en SCPI ?
Les SCPI répondent à plusieurs objectifs patrimoniaux.
Développer votre patrimoine immobilier
Accédez à un patrimoine diversifié sans avoir à acheter un bien immobilier en direct.
Rechercher des revenus complémentaires
Selon les SCPI sélectionnées, les revenus potentiels peuvent constituer un complément de revenus à moyen ou long terme.
Diversifier vos investissements
Répartissez votre patrimoine entre plusieurs secteurs immobiliers et différentes zones géographiques.
Préparer votre retraite
Les SCPI peuvent s’intégrer dans une stratégie visant à générer des revenus futurs.
Mutualiser les risques
Chaque SCPI détient généralement plusieurs dizaines, voire centaines de biens immobiliers, limitant ainsi la dépendance à un seul actif.
Les avantages des SCPI
Une gestion entièrement déléguée
La société de gestion s’occupe de :
- l’acquisition des immeubles ;
- la recherche des locataires ;
- les travaux ;
- la gestion administrative ;
- les loyers.
Vous investissez sans les contraintes de gestion quotidienne.
Un patrimoine diversifié
Les SCPI permettent d’investir dans plusieurs secteurs :
- bureaux ;
- commerces ;
- santé ;
- logistique ;
- hôtellerie ;
- résidentiel.
Certaines investissent également dans plusieurs pays européens.
Accessible sans acheter un bien entier
Il est possible d’investir progressivement en acquérant des parts de SCPI, sans financer un immeuble complet.
Plusieurs modes d’acquisition
Selon votre stratégie, les SCPI peuvent être acquises :
- au comptant ;
- à crédit ;
- via une assurance-vie ;
- en démembrement temporaire ;
- par une société.
Chaque solution présente des avantages et des points de vigilance qui doivent être étudiés au cas par cas.
Les points de vigilance
Comme tout investissement immobilier, les SCPI présentent des risques.
Il est notamment important de garder à l’esprit que :
- le capital n’est pas garanti ;
- les revenus peuvent varier ;
- la liquidité n’est pas immédiate ;
- la valeur des parts peut évoluer à la hausse comme à la baisse.
C’est pourquoi une sélection rigoureuse des SCPI est essentielle.
Les SCPI sont-elles faites pour vous ?
Cette solution peut être pertinente si vous souhaitez :
✔ investir dans l’immobilier sans gérer de locataires ;
✔ diversifier votre patrimoine ;
✔ rechercher des revenus complémentaires ;
✔ préparer votre retraite ;
✔ investir à crédit selon votre situation ;
✔ accéder à des actifs immobiliers souvent inaccessibles en direct.
Pourquoi être accompagné ?
Toutes les SCPI ne poursuivent pas les mêmes objectifs.
Certaines privilégient :
- le rendement ;
- la valorisation du patrimoine ;
- l’immobilier européen ;
- la santé ;
- la logistique ;
- les commerces ;
- les bureaux.
Le choix dépend avant tout de votre stratégie patrimoniale.
Chez BATISSE Conseil, nous analysons votre situation afin de sélectionner les solutions les plus adaptées à vos objectifs et assurons un suivi dans le temps.
Questions fréquentes
Quel est le montant minimum pour investir en SCPI ?
Selon les sociétés de gestion, l’investissement peut débuter à partir de quelques centaines ou milliers d’euros.
Peut-on acheter des SCPI à crédit ?
Oui. Selon votre situation et votre capacité d’emprunt, un financement bancaire peut être envisagé.
Les revenus sont-ils garantis ?
Non. Les revenus dépendent notamment des loyers perçus par la SCPI et de ses performances.
Peut-on revendre ses parts ?
Oui, mais les modalités et les délais de revente varient selon les SCPI et les conditions du marché.
Les SCPI sont-elles adaptées à la retraite ?
Elles peuvent constituer un outil intéressant pour préparer des revenus complémentaires à long terme, selon votre stratégie.
Les SCPI sont-elles fiscalement avantageuses ?
La fiscalité dépend du mode de détention (en direct, via une assurance-vie, à crédit, etc.) et de votre situation personnelle.
Quelle est la différence entre une SCPI française et une SCPI européenne ?
Les SCPI européennes investissent dans plusieurs pays, ce qui peut permettre une diversification géographique et des fiscalités différentes selon les cas.
Pourquoi choisir BATISSE Conseil ?
Investir en SCPI ne consiste pas uniquement à choisir la SCPI affichant le meilleur rendement de l’année.
Notre rôle est d’intégrer cet investissement dans une stratégie patrimoniale globale en tenant compte de vos objectifs, de votre fiscalité, de votre horizon de placement et de votre niveau de risque.
Nous sélectionnons les solutions les plus cohérentes avec votre projet et vous accompagnons dans la durée.
Construisons votre stratégie patrimoniale
Chaque investissement mérite une réflexion globale.
Prenons le temps d’échanger afin de déterminer si les SCPI constituent une solution adaptée à votre situation.
Assurance-vie : une solution d’épargne au service de vos projets
Développez votre patrimoine, préparez l’avenir et transmettez votre capital grâce à une stratégie adaptée à vos objectifs.
L’assurance-vie est aujourd’hui l’un des outils patrimoniaux les plus polyvalents. Elle permet d’épargner, d’investir, de préparer sa retraite, d’organiser la transmission de son patrimoine ou encore de financer des projets futurs.
Contrairement aux idées reçues, une assurance-vie ne répond pas à un modèle unique. Le choix du contrat, des supports d’investissement et de la stratégie dépend avant tout de votre situation personnelle, de vos objectifs et de votre horizon de placement.
Chez BATISSE Conseil, nous vous accompagnons pour sélectionner la solution la plus adaptée à votre profil et assurer un suivi dans le temps.
Pourquoi ouvrir une assurance-vie ?
L’assurance-vie est bien plus qu’un simple produit d’épargne.
Elle peut répondre à de nombreux objectifs patrimoniaux.
Développer son patrimoine
Valoriser progressivement son capital grâce à une stratégie d’investissement adaptée.
Préparer sa retraite
Constituer un complément de revenus afin de préserver son niveau de vie.
Transmettre son patrimoine
Organiser la transmission de son capital dans un cadre fiscal particulièrement avantageux.
Financer ses projets
Préparer l’achat d’un bien immobilier, les études des enfants ou tout autre projet de vie.
Diversifier son épargne
Répartir son patrimoine entre plusieurs classes d’actifs afin de limiter les risques.
Les avantages de l’assurance-vie
Une grande souplesse
Vous restez libre d’effectuer des versements ponctuels ou programmés selon vos possibilités.
Vous pouvez également effectuer des retraits lorsque votre situation l’exige.
Une fiscalité attractive
L’assurance-vie bénéficie d’un régime fiscal spécifique qui devient particulièrement intéressant avec le temps.
Selon votre situation, elle peut constituer un excellent outil d’optimisation patrimoniale.
Une large diversification
Selon votre profil, votre contrat peut être investi sur différents supports :
- Fonds en euros
- Actions
- Obligations
- Immobilier (SCPI, OPCI…)
- ETF
- Fonds diversifiés
- Private Equity (selon les contrats)
Cette diversification permet de construire une stratégie cohérente avec vos objectifs.
Une solution évolutive
Votre contrat peut évoluer avec votre vie.
Mariage, naissance, changement professionnel, retraite, succession…
Votre stratégie peut être adaptée au fil des années.
L’assurance-vie est-elle faite pour vous ?
Cette solution peut être pertinente si vous souhaitez :
✔ Constituer un capital.
✔ Préparer votre retraite.
✔ Diversifier votre patrimoine.
✔ Transmettre un capital à vos proches.
✔ Valoriser une épargne disponible.
✔ Investir progressivement.
Chaque situation étant différente, une analyse personnalisée est indispensable avant toute décision.
Les points de vigilance
Comme tout investissement, l’assurance-vie présente également certains points d’attention.
Selon les supports choisis :
- le capital peut fluctuer ;
- le rendement n’est jamais garanti sur les unités de compte ;
- l’horizon d’investissement doit être adapté ;
- le niveau de risque doit correspondre à votre profil.
L’objectif est de construire une allocation cohérente avec votre situation et non de rechercher la performance à tout prix.
Pourquoi être accompagné ?
Choisir une assurance-vie ne consiste pas uniquement à comparer les frais ou les performances passées.
Un accompagnement permet notamment de :
✔ sélectionner le contrat le plus adapté ;
✔ choisir une allocation cohérente avec vos objectifs ;
✔ ajuster votre stratégie dans le temps ;
✔ bénéficier d’un suivi régulier ;
✔ intégrer l’assurance-vie dans une réflexion patrimoniale globale.
Chez BATISSE Conseil, nous privilégions une approche sur mesure afin que chaque décision s’inscrive dans une stratégie durable.
Questions fréquentes
À partir de quel montant peut-on ouvrir une assurance-vie ?
Selon les contrats, il est possible de commencer avec quelques centaines d’euros ou de mettre en place des versements programmés.
Puis-je retirer mon argent quand je le souhaite ?
Oui. Les retraits sont généralement possibles, sous réserve des conditions prévues par le contrat et avec des conséquences fiscales variables selon l’ancienneté.
L’assurance-vie est-elle risquée ?
Tout dépend des supports sélectionnés. Un contrat peut associer des supports sécurisés et des supports plus dynamiques afin d’adapter le niveau de risque à votre profil.
Puis-je avoir plusieurs assurances-vie ?
Oui. Il est fréquent de détenir plusieurs contrats afin de répondre à différents objectifs patrimoniaux.
Est-ce intéressant pour préparer la retraite ?
Oui. L’assurance-vie constitue souvent un excellent complément aux dispositifs dédiés à la retraite grâce à sa souplesse.
Est-elle utile pour transmettre son patrimoine ?
Oui. Selon votre situation, elle peut offrir un cadre fiscal avantageux pour organiser la transmission d’un capital.
Quelle différence entre une assurance-vie et un livret d’épargne ?
Le livret d’épargne est principalement destiné à l’épargne de précaution, tandis que l’assurance-vie s’inscrit davantage dans une stratégie patrimoniale de moyen ou long terme.
Pourquoi choisir BATISSE Conseil ?
Parce que chaque recommandation repose sur une analyse globale de votre patrimoine.
Notre objectif n’est pas de proposer un contrat standard, mais de construire une stratégie adaptée à vos projets de vie.
Nous vous accompagnons avant, pendant et après la mise en place de votre contrat afin que votre assurance-vie continue d’évoluer avec vos besoins.
Construisons ensemble votre stratégie patrimoniale
Chaque patrimoine est unique.
Prenons le temps d’échanger sur votre situation afin d’identifier les solutions les plus adaptées à vos objectifs.
Et si nous faisions le point sur votre situation ?
Chaque patrimoine mérite une stratégie adaptée. Le premier rendez-vous permet de faire un état des lieux complet de votre situation et de répondre à toutes vos questions.